
La permuta di terreni di pari superficie all'interno di un maso chiuso, se autorizzata dalla competente e specifica commissione locale, non comporta la perdita delle agevolazioni fiscali della donazione purché si prosegua con la conduzione diretta decennale.
Lo ha affermato l'Agenzia delle Entrate che, con la risposta all'interpello n. 168/2026, ha fornito un chiarimento cruciale per la tutela dell'integrità delle aziende agricole montane, sancendo la netta autonomia di questo istituto storico rispetto al compendio unico, ai sensi del comma 3 dell’art. 5-bis del d.lgs. 18 maggio 2001 n. 228.
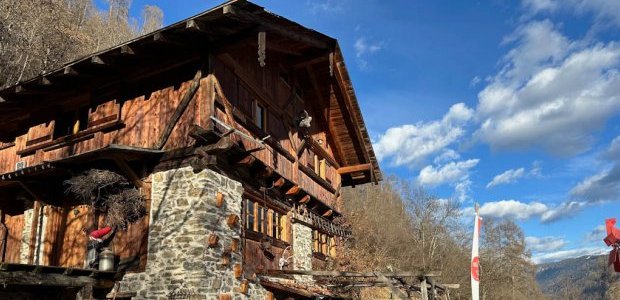
La vicenda prende le mosse da un contribuente che ha ricevuto in donazione un maso chiuso istituito ai sensi della legge provinciale di Bolzano n. 17/2001.
Nell'atto il donatario ha richiesto le agevolazioni fiscali previste dall'articolo 5-bis, comma 3, del d.lgs. 228/2001, obbligandosi a condurre direttamente l'azienda agricola per almeno dieci anni dall'acquisto.
Al fine di ottimizzare l'organizzazione aziendale, l'istante ha manifestato l'intenzione di effettuare una permuta "alla pari" con un confinante: si tratta, in effetti, di uno scambio reciproco di terreni per una superficie complessiva di 619 mq. senza alcun conguaglio in denaro; la detta operazione, peraltro, è stata anche autorizzata dalla commissione locale per i masi chiusi, che ha confermato la perfetta equivalenza delle superfici scambiate.
Il dubbio del contribuente riguardava il rischio di decadenza dai benefici fiscali a causa dello spostamento catastale delle superfici del fondo ma l'Agenzia delle Entrate ha però escluso la decadenza, basando la decisione sulla specificità della normativa sui masi chiusi.
Mentre nel compendio unico, regolato dal comma 2 dello stesso art. 5-bis, la permuta comporta la perdita delle agevolazioni a causa dei rigidi requisiti legati alla costituzione di una determinata unità minima di reddittività, alla qualifica di coltivatore diretto o imprenditore agricolo professionale (IAP) del proprietario e ai vincoli di indivisibilità, per il maso chiuso la disciplina fiscale ha carattere autonomo.
Il comma 3 dell'articolo 5-bis d.lgs. 228/2001 esige infatti esclusivamente l'impegno dell'acquirente a condurre direttamente il maso per dieci anni.
Non sono richieste le ulteriori condizioni soggettive e di indivisibilità previste per il compendio unico e l'indivisibilità, in questo caso, non deriva dal vincolo fiscale ma è una caratteristica strutturale insita nel maso stesso.
Secondo la legge provinciale n. 17/2001, ogni variazione nell'estensione del maso è controllata e richiede il nulla osta della commissione locale mentre l'articolo 5 consente il distacco di parti del maso soltanto se viene contestualmente aggregato un altro appezzamento equivalente per l'economia aziendale.
Questo rigido controllo pubblico tutela l'integrità dell'azienda agricola familiare, intesa come unità residenziale ed economica minima necessaria al mantenimento di una famiglia di quattro persone mentre la normativa previene la parcellizzazione dei fondi montani e contrasta lo spopolamento delle aree alpine svantaggiate.
L'agenzia, quindi, concludendo ha affermato che, poiché la permuta è stata autorizzata dalla commissione come scambio paritario e la stessa non altera la consistenza economica dell'azienda, l'atto non comporta alcuna decadenza con la conseguenza che le agevolazioni sono fatte salve ma a patto che l'istante prosegua la conduzione diretta del maso per i dieci anni previsti, decorrenti dalla data originale della donazione. Fabrizio Giovanni Poggiani - ITALIA OGGi (riproduzione riservata)
Pistoia
Condividi sui Social Network